


Kolom
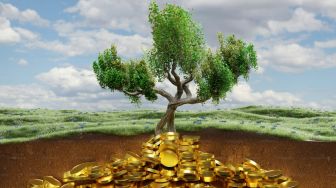
Muka Glowing tapi Rekening Kering: Saatnya Sadar Pentingnya Dana Darurat

Kita semua pasti pernah berada di situasi di mana tanggal muda baru berjalan seminggu, tetapi saldo rekening sudah menipis akibat checkout belanjaan atau nongkrong di kafe. Ketika dompet kering, kita langsung mengeluh bosan atau menyalahkan gaya hidup yang boros.
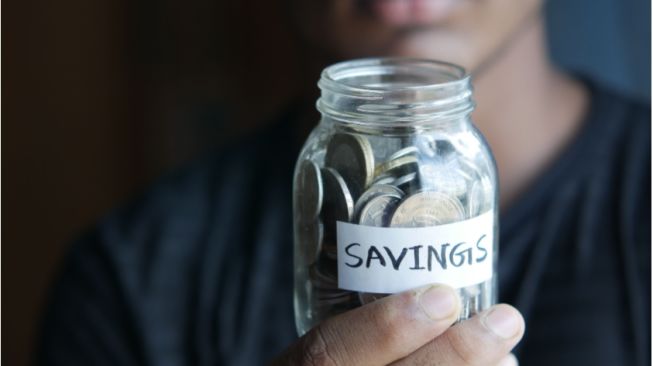
Namun, pernahkah kita merenung sejenak dan bertanya pada diri sendiri, "Kalau besok tiba-tiba ada musibah atau motor mogok, pakai uang dari mana ya?" Fenomena abai terhadap tabungan cadangan ini seolah menjadi rahasia umum di kalangan keluarga muda saat ini.
Sebagai masyarakat yang sering kali tergoda oleh tren self-reward setiap kali stres melanda, menyisihkan uang untuk sesuatu yang belum terjadi memang terasa berat. Lantas, mengapa uang cadangan yang sering disebut dana darurat ini justru menjadi fondasi paling krusial dalam menjaga ketahanan ekonomi keluarga kita?
Bukan Pelit, tapi Soal Kesiapan Mental
Banyak orang salah kaprah dan menganggap orang yang rajin menabung dana darurat adalah orang yang kikir atau terlalu cemas memikirkan masa depan. Padahal, modal utama untuk membangun keluarga yang bahagia bukan cuma soal pendapatan yang besar, melainkan sejauh mana kita siap menghadapi ketidakpastian ekonomi. Hidup tidak selalu berjalan mulus seperti rencana di atas kertas.
Ketika ada anggota keluarga yang mendadak sakit, kerabat tertimpa musibah, atau bahkan terjadi PHK massal di tempat kerja, dana darurat inilah yang menjadi penyelamat pertama. Keluarga yang memiliki tabungan cadangan cenderung lebih tenang dalam mengambil keputusan saat krisis terjadi. Sebaliknya, panggung kehidupan akan terasa sangat kejam bagi mereka yang hidup tanpa persiapan finansial sama sekali, karena mereka akan mudah panik saat badai ekonomi datang menerpa.
Kita sebagai generasi masa kini terlalu sering berlindung di balik jargon "hidup cuma sekali". Jujur, kita lebih rela mencicil barang elektronik mewah demi gengsi atau status sosial, daripada konsisten menyisihkan sebagian kecil gaji untuk dana darurat. Kita mendambakan ketenangan finansial, tetapi di tanggal muda, jari kita lebih memilih untuk berburu promo diskon ketimbang mengisi pos tabungan cadangan.
Jebakan Utang Online yang Mengintai
Faktor lain yang membuat dana darurat wajib ada adalah maraknya akses pinjaman instan di sekitar kita. Dalam banyak kasus, ketika sebuah keluarga tidak memiliki uang tunai saat terdesak, jalan pintas yang paling sering diambil adalah mengajukan pinjaman online (pinjol) atau menggunakan fitur paylater.
Bagi keluarga yang tidak memiliki bantalan dana darurat, lingkaran utang ini akan sangat mudah menggulung mereka. Niat awal ingin menyelesaikan masalah darurat, tetapi yang terjadi justru menambah masalah baru karena bunga pinjaman yang menumpuk. Budaya gali lubang tutup lubang inilah yang akhirnya perlahan merusak ketahanan ekonomi keluarga dari dalam, membuat stabilitas finansial yang sudah dibangun susah payah menjadi runtuh seketika.
Saya pribadi merasa argumen "kan bisa pinjam dulu kalau kepepet" adalah pola pikir paling berbahaya yang merusak keuangan jangka panjang. Mengandalkan utang saat kondisi darurat justru akan menambah beban baru karena bunga yang menumpuk. Pada akhirnya, ketahanan finansial keluarga sejati hanya bisa aman jika disokong oleh uang sendiri yang sudah disiapkan, bukan dari uang pinjaman.
Memulai dari Langkah Kecil Secara Konsisten
Langkah konkret untuk membangun fondasi ini tidak harus langsung dimulai dengan nominal yang besar hingga menyiksa dapur keluarga. Transparansi dan komitmen di dalam internal keluarga harus benar-benar dibentuk terlebih dahulu, misalnya dengan mulai menyisihkan 10% dari total penghasilan bulanan secara ketat sebelum uangnya terpakai untuk pos lain. Kita perlu mendorong kebiasaan mencatat arus kas yang rapi di rumah tangga, di mana pengeluaran untuk kebutuhan darurat mutlak dipisahkan dari tabungan masa depan atau dana liburan.
Sebagai pengelola keuangan keluarga, peran kita adalah menaikkan standar kedisiplinan diri sendiri. Mulailah belajar membedakan mana yang merupakan kebutuhan mendesak dan mana yang sekadar keinginan mata sesaat demi validasi sosial. Selama kita masih memaklumi gaya hidup yang melebihi kemampuan finansial nyata, selama itu pula ekonomi keluarga kita akan terus berada di ujung tanduk dan mudah goyah oleh badai sekecil apa pun.
Kalau besok tiba-tiba ada pengeluaran mendadak yang cukup besar, apakah kamu sudah siap menghadapinya dengan tabungan sendiri atau justru langsung terpikir untuk cari pinjaman?
Tulisan ini merupakan kiriman dari member Yoursay. Isi dan foto artikel ini sepenuhnya merupakan tanggung jawab pengirim.


Komentar
Baca Juga

Rekomendasi
Artikel Lainnya