Kolom
Gaji Pas-pasan, Pajak Macam-macam: Menghitung Sisa Napas Finansial Pekerja

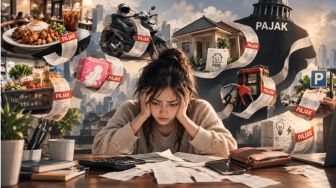
Bagi fresh graduate atau pekerja muda yang baru meniti karier di posisi entry-level, slip gaji pertama seharusnya menjadi simbol kemerdekaan finansial. Namun, realitas yang terjadi di rekening bank menjelang akhir tahun 2026 ini justru terasa seperti lelucon pahit.
Polanya berulang setiap bulan: nominal gaji bulanan yang pas-pasan setara UMR mampir sekejap, lalu langsung menguap habis dalam hitungan hari. Uang auto tersedot untuk membayar biaya hidup yang makin mahal tercekik inflasi.
Kondisi ini diperparah tekanan fiskal yang makin agresif. Ketika pendapatan pemula berjalan di tempat, potongan wajib mulai dari PPh 21, iuran BPJS, hingga implikasi kenaikan tarif PPN pada barang konsumsi e-commerce siap memotong sisa ruang napas yang ada.
Gaji saja masih terbilang pas-pasnya, tapi masih ditambah pajak macam-macam. Pekerja muda kini berada di titik kritis: terjepit di antara meroketnya biaya hidup riil dan cengkeraman potongan wajib negara yang tidak kenal kompromi.
Matematika Mencekik di Level Paling Bawah
Bisa dibilang kebijakan fiskal hari ini memberikan hantamannya yang tidak proporsional pada pekerja pemula. Bagi mereka dengan gaji belasan atau puluhan juta, potongan beberapa persen mungkin hanya berarti mengurangi jatah rekreasi.
Namun bagi pekerja entry-level dengan gaji mepet UMR, pengurangan beberapa puluh ribu rupiah saja bisa mengubah peta bertahan hidup yang berarti mereka harus memilih antara memotong nutrisi makanan atau menunda pengobatan medis non-BPJS.
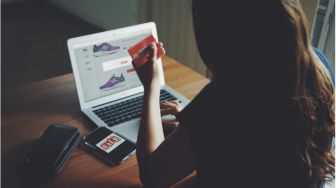
Pajak konsumsi seperti PPN baru pada transaksi digital bersifat membuta. Sistem tidak bisa berempati pada pilihan barang yang dibeli di keranjang online adalah sepatu kerja murah demi mematuhi aturan seragam kantor atau kebutuhan kosmetik esensial, semuanya dipukul rata dengan tarif potongan yang sama.
Pemotongan agresif yang lebih berdampak besar pada lapisan terbawah piramida pekerja ini bukan lagi sekadar optimalisasi kas negara, melainkan pemangkasan paksa terhadap sisa daya beli anak muda yang memang sudah sekarat sejak awal.
Mitos Tabungan di Tengah Impitan Inflasi Kultural
Di tengah badai potongan ini, generasi tua dan pakar keuangan sering kali memberikan ‘khotbah’ yang tidak menapak bumi: "Anak muda sekarang susah punya aset karena boros jajan kopi susu dan kebanyakan healing".
Ini adalah pembingkaian masalah yang keliru dan mengabaikan struktur ekonomi makro. Gen Z kesulitan menabung bukan karena pengeluaran tersier yang berlebihan, tapi memang biaya hidup dasar yang sudah tidak ramah bagi pemula.
Ketika harga properti meroket melampaui kemampuan daya beli upah minimum, impian memiliki rumah mandiri bergeser menjadi fiksi ilmiah. Menabung telah berubah menjadi sebuah kemewahan karena untuk menyisihkan uang, anak muda dipaksa melakukan pengorbanan kualitas hidup.
Strategi Defensif: Mengunci Kendali Sisa Saldo
Menyerah total pada keadaan struktural bukanlah pilihan bijak bagi masa depan. Kita tidak bisa mengubah regulasi tarif pemotongan dari pemerintah secara instan, satu-satunya jalan keluar adalah membangun sistem pertahanan finansial mandiri yang super ketat.
Langkah solutif pertama dengan menerapkan budgeting mikro berbasis persentase kaku. Begitu sisa gaji bersih masuk setelah dipotong pajak negara, amankan minimal 5% hingga 10% untuk pos tabungan darurat murni menggunakan sistem auto-debet ke rekening terpisah tanpa kartu ATM.
Jangan biarkan sisa uang mengendap di dompet digital utama karena ekosistem e-commerce akan selalu memicu nafsu belanja impulsif. Kelola sisa saldo operasional secara harian demi menjaga agar sisa napas finansial kita tidak macet sebelum tanggal gajian berikutnya tiba.
Menjaga Kepala Tetap Tegak di Atas Air
Realitas gaji pas-pasan ditambah pajak macam-macam merupakan potret buram perjuangan pekerja muda yang harus dihadapi dengan kepala dingin. Sisa napas finansial mungkin makin menipis, tapi kendali atas kelangsungan hidup harus tetap berada di tangan kita sendiri.
Berhentilah merasa bersalah jika belum mampu berinvestasi besar atau memiliki portofolio aset yang berkilau di usia awal 20-an. Tugas terbesar kita saat ini hanyalah bertahan hidup, menjaga kewarasan mental, dan memastikan dompet merdeka dari jerat utang konsumtif.
Latihlah disiplin finansial sekecil apa pun nominalnya hari ini, karena perlindungan terbaik di tengah badai ekonomi tidak pernah datang dari belas kasihan kebijakan regulasi, melainkan ketangguhan kita mengelola keterbatasan dengan penuh tanggung jawab.